Samedi soir, à Thiès, la boutique ne désemplit pas. Une cliente que vous servez depuis quatre ans pose son huile, son riz et son savon sur le comptoir, puis sort son téléphone : « Je te paie mardi, mon mari est payé lundi. » Elle vient trois fois par semaine, elle n’a jamais disparu. Vous notez 18 500 FCFA sur le cahier, elle sourit, elle repart. Trois clients derrière elle ont vu la scène. Deux d’entre eux demanderont la même chose avant la fermeture.
Refuser toute vente à crédit en boutique, c’est refuser vos meilleurs clients : ceux qui reviennent, qui achètent gros, et qui iront chez le voisin s’il leur fait confiance. Le problème n’a jamais été l’ardoise. C’est l’ardoise sans règle : sans plafond, sans date, sans trace, et sans le moment où l’on dit non. Voici cette règle, chiffrée sur un commerce ordinaire, applicable dès demain avec un simple cahier.
L’ardoise n’est pas une faute, c’est un instrument
Dans un quartier, l’argent arrive par vagues : les salaires tombent en fin de mois, les paies du chantier quand le chantier se termine, et entre les deux il y a huit jours creux où les gens mangent quand même. Le commerçant qui porte un bon client du 25 au 2 le garde dix ans. Celui qui refuse tout le monde garde les clients de passage, ceux qui viennent une fois. Et le concurrent à quarante mètres, lui, dit oui.
- Un client à qui vous faites crédit revient chez vous pour solder, et il rachète pendant qu’il y est.
- Son panier est plus gros : il prend le bidon de cinq litres au lieu du litre, parce que le prix au litre est meilleur.
- Vous savez qui il est, où il habite, ce qu’il consomme. Aucun client anonyme ne vous donne cela.
- Et vous devenez difficile à remplacer : on change de boutique pour 200 FCFA, jamais pour une relation.
Vous n’êtes pas une banque. Mais dès que vous notez un nom sur un cahier, vous en tenez une : sans intérêts, sans garantie, et le plus souvent sans date.
Ce que votre ardoise vous coûte vraiment
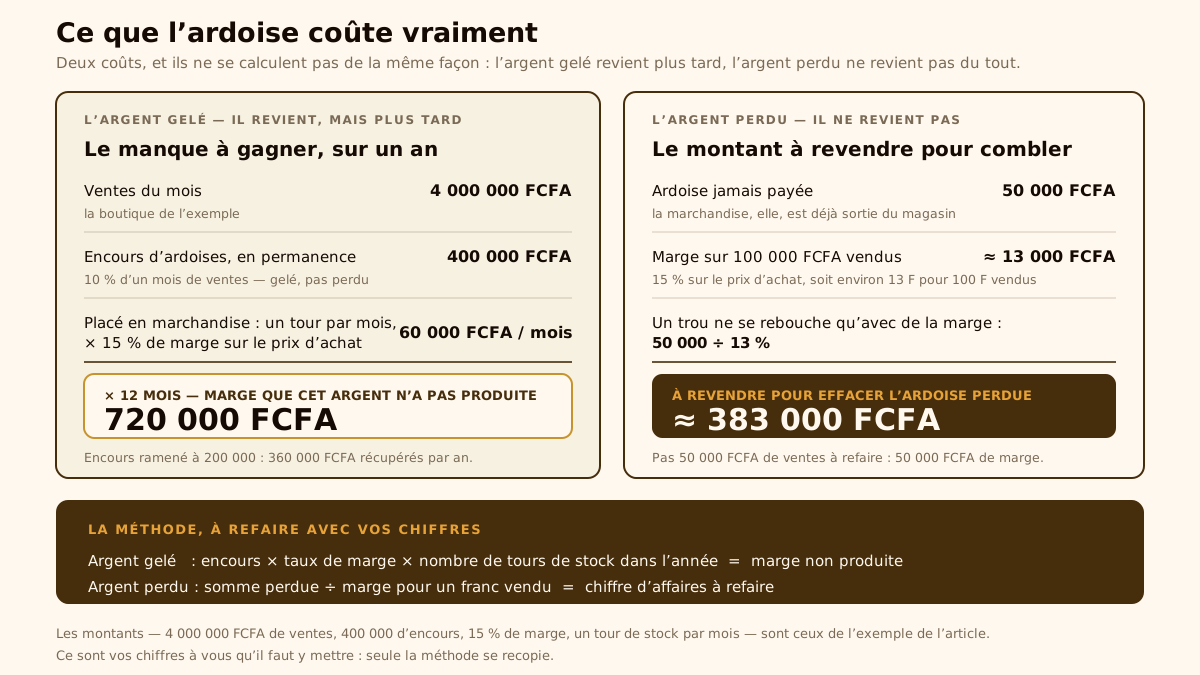
Prenons une boutique qui vend pour 4 000 000 FCFA par mois. Les ardoises changent de main tous les jours, mais le total, lui, ne descend jamais sous 400 000 FCFA : c’est un encours permanent, soit 10 % d’un mois de ventes. Cet argent n’est pas perdu, il est gelé. Et de l’argent gelé ne rachète pas de marchandise.
Faisons le calcul. Ces 400 000 FCFA, placés en marchandise, feraient environ un tour par mois. À 15 % de marge sur le prix d’achat, cela fait 60 000 FCFA de marge par mois, donc 720 000 FCFA sur une année. Ce montant ne figure sur aucun cahier et personne ne le voit passer. Ramenez cet encours à 200 000 FCFA et vous en récupérez la moitié : 360 000 FCFA par an, pour la seule discipline d’une règle écrite.
Il reviendra, mais plus tard. Son coût est un manque à gagner : pendant qu’il dort chez vos clients, il ne travaille pas sur vos rayons. C’est la rupture du mardi, parce que le fournisseur passait le lundi et que la caisse était vide.
Une ardoise jamais payée ne coûte pas seulement sa marge : la marchandise, elle, est déjà sortie du magasin. Et un trou ne se rebouche qu’avec de la marge. À 15 % sur le prix d’achat, 100 000 FCFA vendus rapportent environ 13 000 FCFA : pour effacer 50 000 FCFA perdus, il faut donc revendre près de 383 000 FCFA.
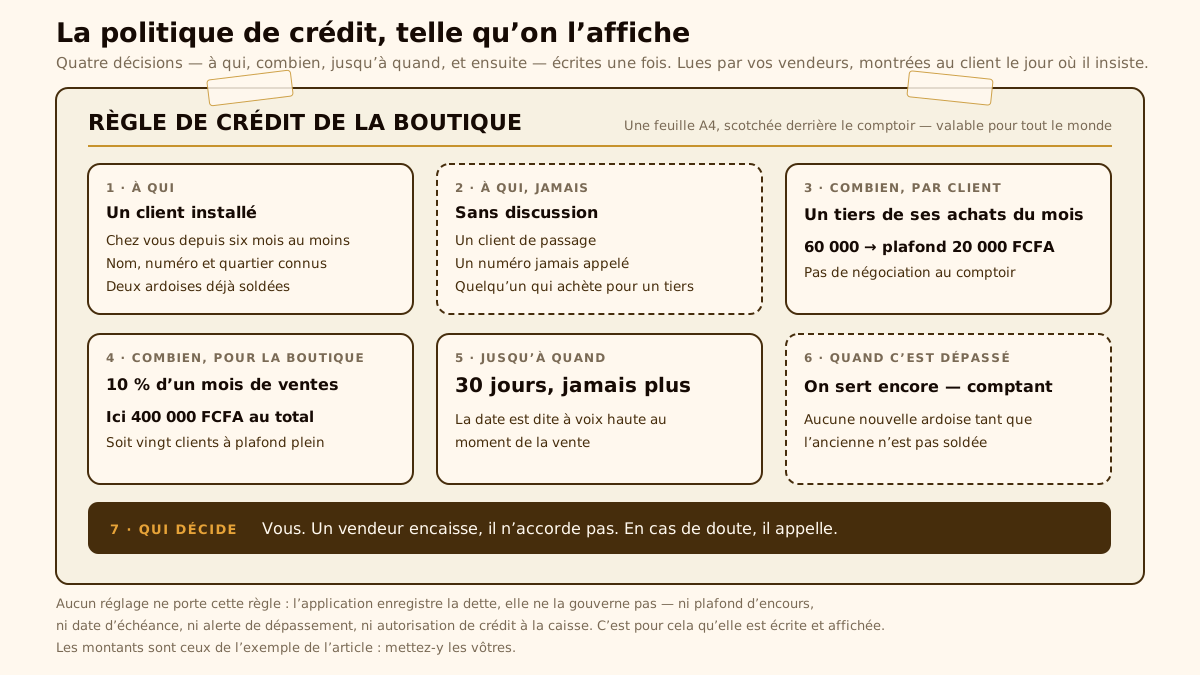
La règle de vente à crédit qui tient dans une boutique
Quatre décisions — à qui, combien, jusqu’à quand, et ensuite — écrites une fois, en sept lignes, sur une feuille A4 scotchée derrière le comptoir. Elle est lue par vous, par vos vendeurs, et montrée au client le jour où il insiste. Une règle affichée ne vexe personne : c’est un refus personnel qui vexe.
-
À qui : un client qui achète chez vous depuis six mois au moins, dont vous avez le nom, le numéro et le quartier, et qui a déjà soldé deux ardoises.
-
À qui jamais : un client de passage, un numéro que vous n’avez jamais appelé, quelqu’un qui achète pour un tiers.
-
Combien : un tiers de ce qu’il achète chez vous en un mois. Il achète 60 000 FCFA, son plafond est de 20 000 FCFA. Pas de négociation au comptoir.
-
Jusqu’à quand : 30 jours, jamais plus, et la date est dite à voix haute au moment de la vente.
-
Combien au total : un plafond pour la boutique entière, 10 % d’un mois de ventes. Ici 400 000 FCFA, soit vingt clients à plafond plein.
-
Quand c’est dépassé : on continue de servir le client, mais comptant. Aucune nouvelle ardoise tant que l’ancienne n’est pas soldée.
-
Qui décide : vous. Un vendeur encaisse, il n’accorde pas. En cas de doute, il appelle.
La dernière ligne est la plus dure à tenir et la plus rentable. Un vendeur autorisé à faire crédit commence par ses proches, et c’est humain. Cette question se règle au moment où vous répartissez les responsabilités entre vos caissiers, pas le soir où vous découvrez l’ardoise.
La trace : ce qu’on note au moment de la vente
Cinq informations, notées pendant que le client est encore devant vous. Jamais après, jamais de mémoire le soir à la fermeture.
- Le nom du client et le numéro de téléphone que vous avez déjà composé au moins une fois.
- Ce qu’il emporte, ligne par ligne. Pas « courses, 18 500 » : le détail est ce qui empêche la contestation.
- Le montant dû, et ce qu’il a versé aujourd’hui s’il a versé quelque chose.
- La date d’échéance, dite à voix haute et écrite noir sur blanc.
- Qui a accordé le crédit, si vous n’êtes pas seul au comptoir.
Reste le piège le plus répandu : le cahier d’ardoises tenu à part. Il paraît plus clair, et c’est le début des ennuis. La marchandise sort du rayon sans figurer dans les ventes du jour, le total du soir est faux, et le solde d’un client se reconstitue à la main, page par page, un mois plus tard.
| Au quotidien | Cahier d’ardoises séparé | La vente elle-même |
|---|---|---|
| Le stock sorti | ✗ | ✓ |
| Le total de la journée | ✗ | ✓ |
| Qui a accordé le crédit | ✗ | ✓ |
| Le solde d’un client | ✗ | ✓ |
| Le jour où il paie | ✗ | ✓ |
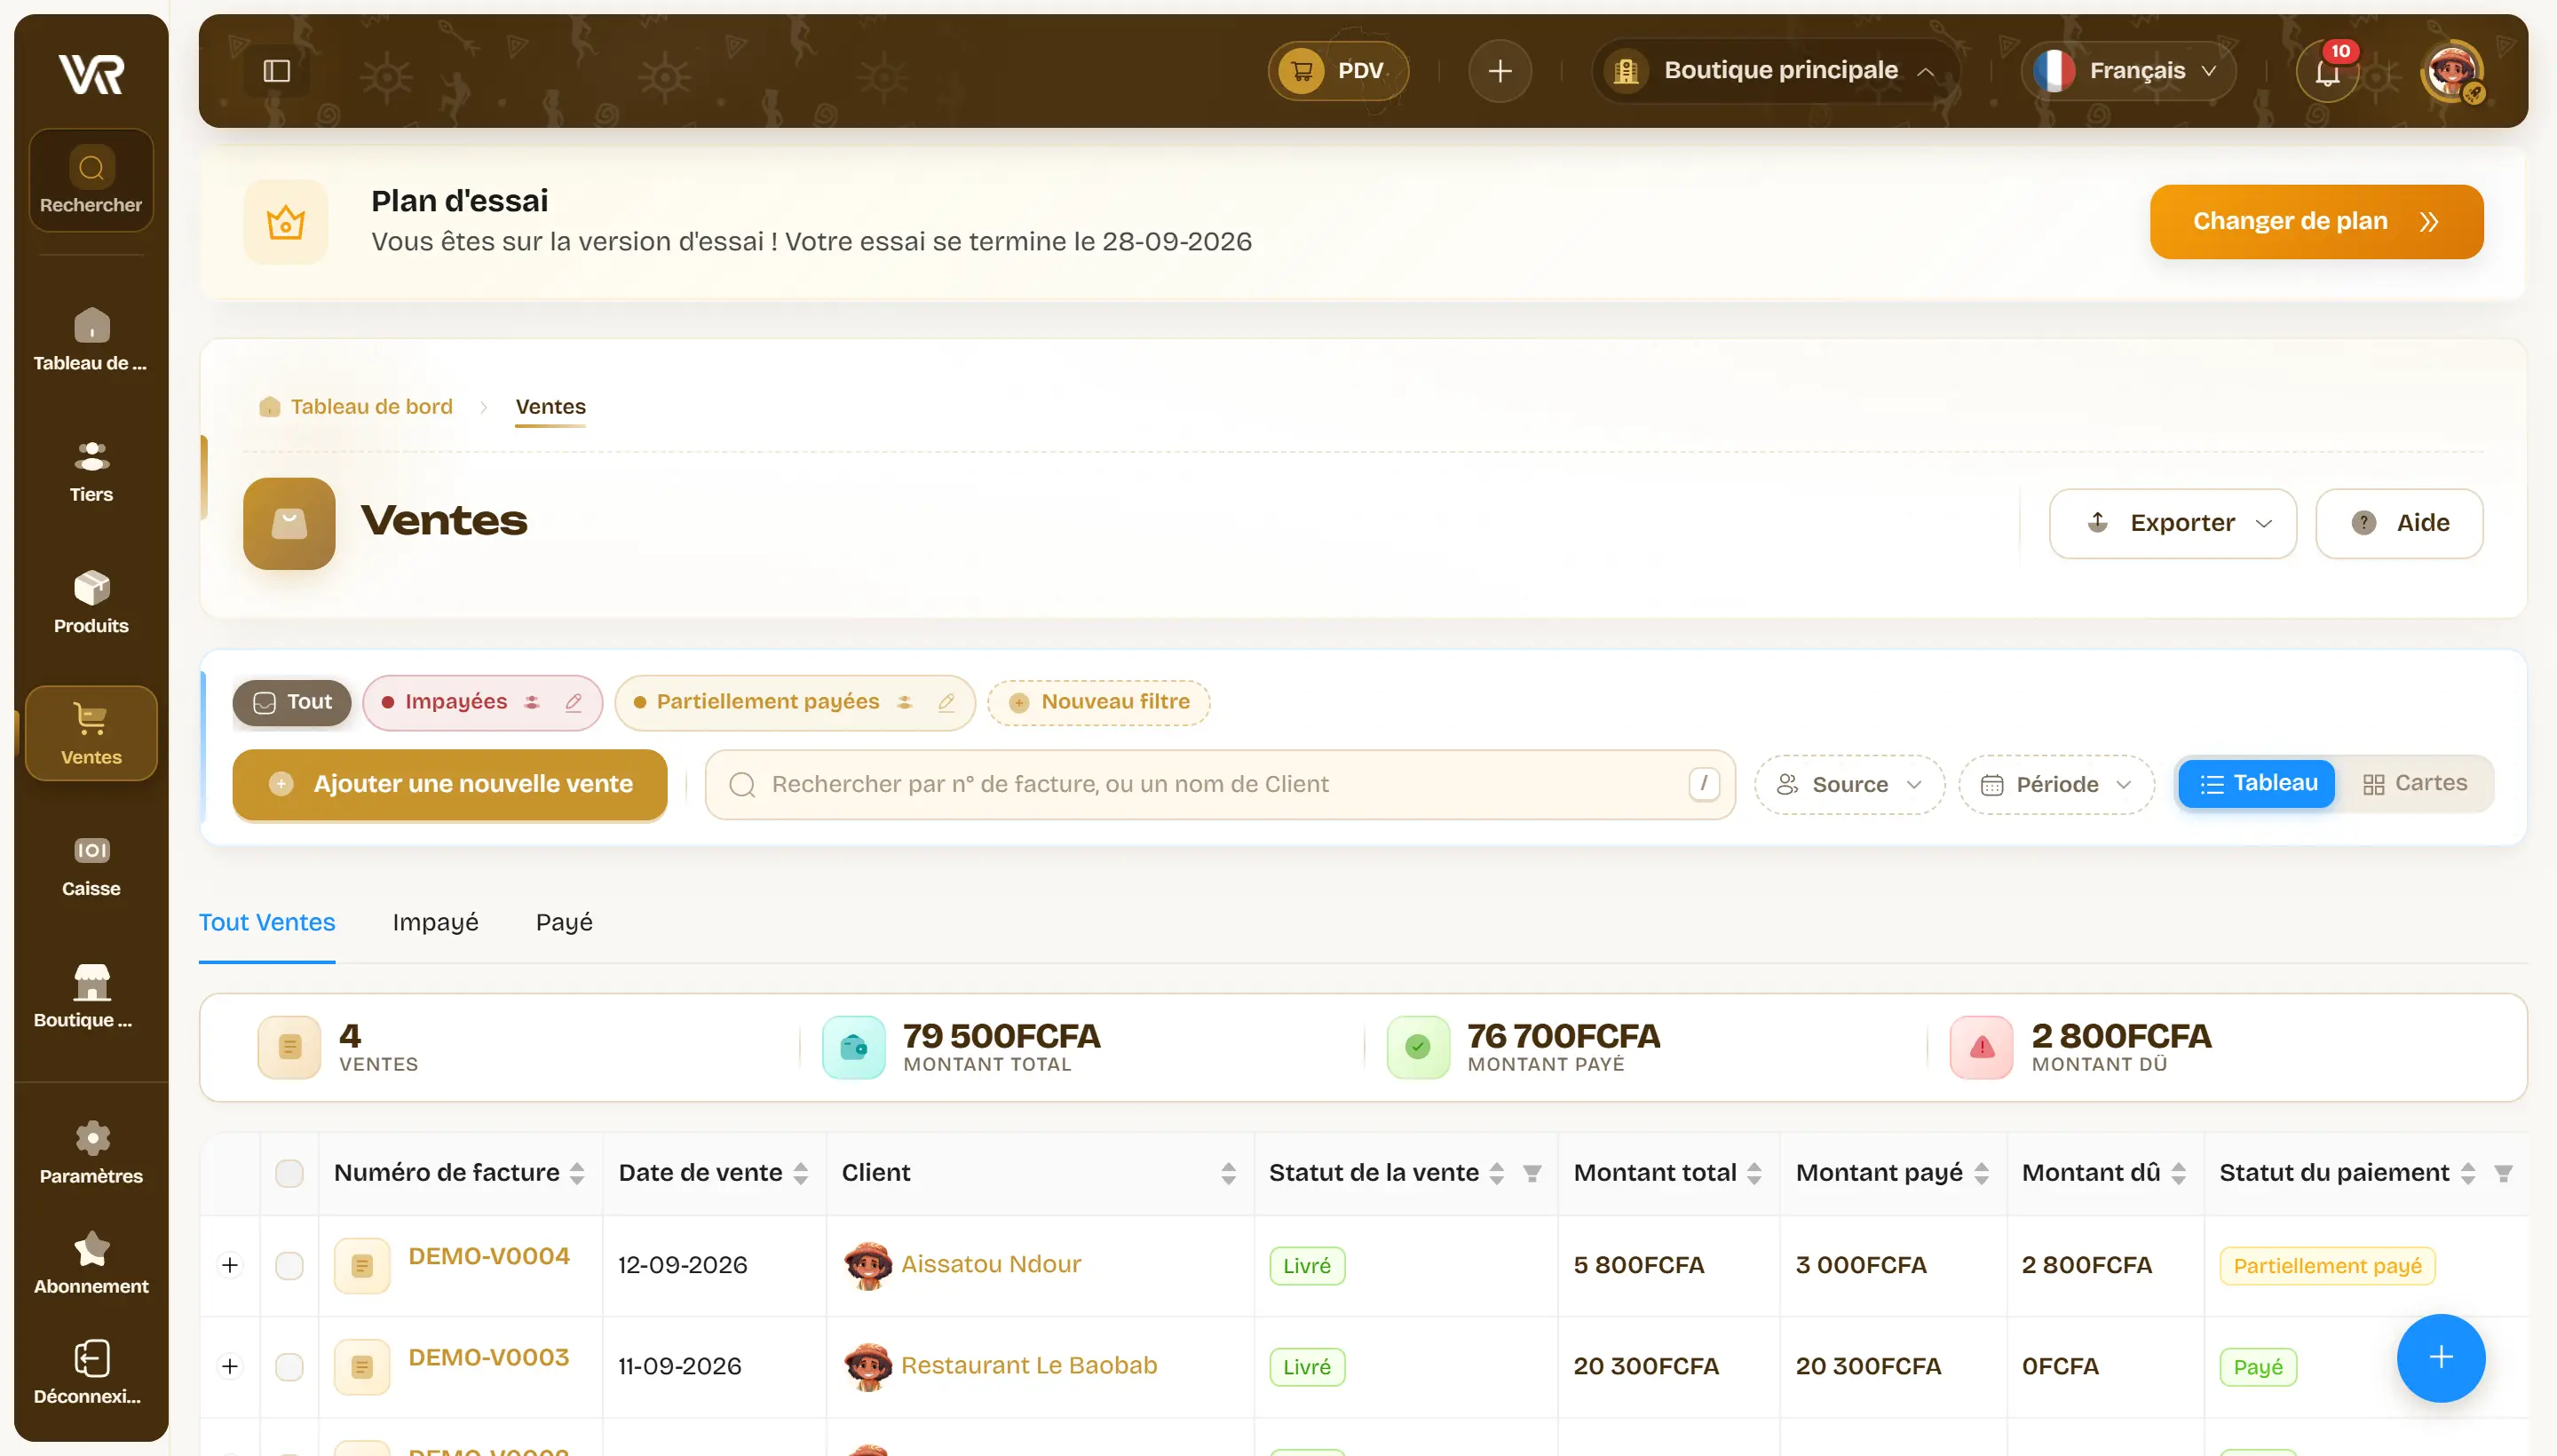
Un logiciel ne change pas la règle, il supprime le second cahier. Dans Wurus, une vente se clôture avec un paiement partiel, ou sans aucun paiement : le reste dû est porté au compte du client, et le ticket affiche ce qui a été réglé et ce qui reste. Quand le client revient avec 10 000 FCFA, ce versement s’ajoute à la même vente. C’est tout ce qu’on demande à un outil ici, et c’est exactement ce qui change quand on quitte le cahier : la dette et la vente cessent d’être deux histoires séparées.
Relancer sans se fâcher
Une relance n’est pas un conflit, c’est un rendez-vous. Celui qui ne relance jamais n’est pas gentil : c’est celui qui se fâchera pour de bon dans trois mois, quand la somme sera devenue impossible à payer d’un coup.
-
Le jour même Le détail part chez le client Avant qu’il ait quitté le quartier, il reçoit le détail de ce qu’il emporte et le reste dû. La date, vous l’écrivez vous-même dans le message : aucun document ne la porte. Un écrit posé sans reproche : il ne discutera pas le montant dans trois semaines.
-
3 jours avant Le rappel amical « Bonjour, petit rappel : 18 500 FCFA pour mardi. Bonne journée. » Court, poli, avec le montant et la date. Ni point d’interrogation, ni explication, ni reproche.
-
Le lendemain Une question, pas un reproche S’il n’a rien versé la veille : « Est-ce que je vous garde ça pour vendredi ? » Vous proposez une date plutôt que de réclamer. Et un versement partiel, même 5 000 FCFA, vaut mieux qu’une promesse entière.
-
Une semaine après La conversation, de vive voix Au téléphone, ou quand il passe, mais jamais devant d’autres clients. Vous rappelez la règle : plus d’ardoise tant que celle-ci n’est pas soldée, et on continue de le servir comptant.
WhatsApp est l’outil réel du terrain : le message est lu, il est daté, et il reste dans la conversation. Le ticket de la vente peut partir chez le client par WhatsApp depuis l’écran qui suit l’encaissement, et c’est ce même message qu’on remonte trois semaines plus tard, sans rien avoir à réécrire. Les tournures et les pièges de cet envoi sont détaillés dans notre article sur l’envoi d’une facture par WhatsApp.
Trois règles de ton, et elles valent tous les logiciels : jamais devant d’autres clients, jamais par un tiers, et toujours le montant exact avec la date de la vente. Ne menacez de rien que vous ne ferez pas — une menace non suivie d’effet vous rend inoffensif pour tout le quartier en une semaine. Et quand il solde par Wave ou Orange Money, notez le versement le jour même, avec le même soin qu’un encaissement au comptoir : les gestes sont détaillés dans notre article sur l’encaissement en mobile money au comptoir.
Le moment où l’on arrête
Fixez la ligne à l’avance, pendant que vous n’êtes pas en colère. Quatre-vingt-dix jours, trois relances, et pas un franc versé : ce n’est plus une ardoise, c’est une perte. Ce n’est pas un jugement sur la personne, c’est une décision de gestion.
- Vous cessez de compter cet argent dans votre trésorerie. Tant qu’il figure parmi vos « à recevoir », vous pilotez sur un chiffre faux.
- Vous l’écrivez : la date, le montant, ce que vous avez tenté. Une perte non écrite revient toujours sous forme de dispute.
- Vous fermez le crédit pour ce client, sans fermer la porte. Il reste servi comptant, et il le sait dès le premier jour.
- Une fois par trimestre, trois nombres et un quart d’heure : combien accordé, combien rentré, combien perdu.
- Et vous en parlez à votre comptable avant d’en tirer la moindre conséquence comptable ou fiscale : le sort d’une créance impayée dépend de votre pays, de votre statut et de votre régime, et cela ne se décide pas au comptoir.
Si le perdu dépasse 2 % de ce que vous avez accordé sur le trimestre, ne cherchez pas un meilleur recouvrement : resserrez les plafonds avant d’ouvrir le crédit à de nouveaux clients. C’est la même logique que pour le reste du comptoir, y compris quand il s’agit de choisir entre une caisse enregistreuse et un logiciel. Un outil ne décide rien : il rend visible ce que vous avez décidé, et vous verrez ce qu’il sait faire une fois la décision prise.