Mardi matin, à Thiès. Votre vendeuse vous appelle, un peu gênée : hier soir, il y avait 4 000 FCFA de trop dans le tiroir. Vous respirez. Au moins ce n’est pas l’inverse. Vous glissez les billets dans l’enveloppe du mois et vous passez à autre chose. Trois semaines plus tard, un carton de savon que vos chiffres donnent en rayon reste introuvable, et la commande au fournisseur part de travers. Les 4 000 FCFA de trop n’étaient pas une bonne surprise : c’était une vente que personne n’avait enregistrée.
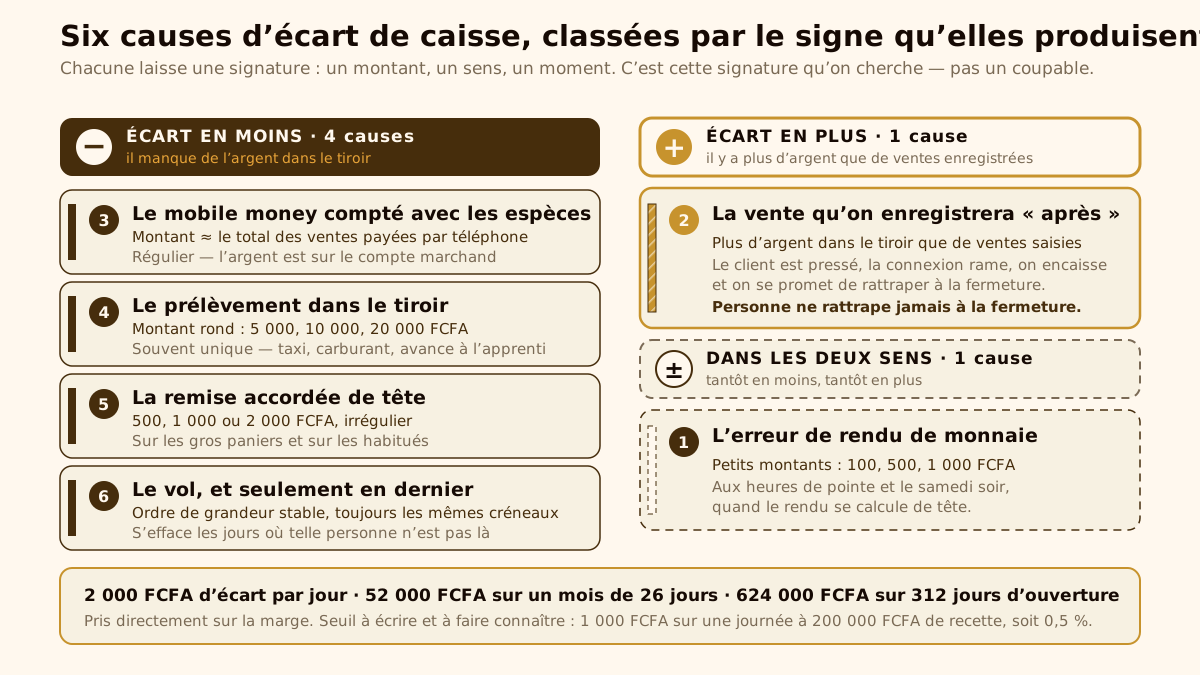
Un écart de caisse a presque toujours une cause banale, et cette cause laisse une signature : un montant, un moment de la journée, un sens — en moins ou en plus. Vous trouverez ici six causes de comptoir, le symptôme qui trahit chacune, et le geste qui la fait disparaître. Aucun ne demande d’acheter quoi que ce soit : une feuille, un stylo et trente secondes de discipline par vente suffisent à supprimer la majorité des écarts d’un tiroir.
Ce que dit vraiment un écart de caisse
Un écart de caisse, c’est la différence entre deux chiffres. D’un côté le théorique : ce que vos ventes disent que le tiroir devrait contenir en espèces. De l’autre le compté : ce qu’il contient réellement, une fois le fond de caisse du matin retiré. Si vous n’avez pas les deux, vous ne constatez pas un écart, vous constatez un montant — et un montant seul ne se discute pas. La procédure d’ouverture et de fermeture de caisse est précisément ce qui produit ces deux chiffres, tous les jours, à la même heure.
Prenons une boutique ouverte six jours sur sept, soit 26 jours par mois et 312 jours par an. Un écart moyen de 2 000 FCFA par jour — rien qui fasse lever un sourcil le soir même — fait 52 000 FCFA au bout du mois et 624 000 FCFA au bout de l’année. Ce montant ne sort pas de votre chiffre d’affaires, il sort de votre marge : franc pour franc, c’est du bénéfice en moins. Même mécanisme silencieux que l’écart d’inventaire et la démarque inconnue du côté du stock, en plus rapide à constater.
Six causes de comptoir, et ce qui les trahit
Ces six causes expliquent la quasi-totalité des écarts d’un tiroir de quartier. Elles sont classées ici dans l’ordre où on les rencontre, pas dans l’ordre où on y pense. Chacune laisse une signature : un montant, un sens, un moment. C’est cette signature qu’on cherche — pas un coupable.
1. L’erreur de rendu de monnaie
Le symptôme : de petits montants — 100, 500, 1 000 FCFA — dans les deux sens, concentrés le samedi soir et aux heures de pointe. Le client tend un billet de 10 000 pour un achat de 1 500, la file pousse derrière lui, et le rendu se calcule de tête. Le geste : annoncez à voix haute le montant reçu puis le montant rendu, et posez le billet du client sur le tiroir, pas dedans, tant que la monnaie n’est pas comptée. Ces deux secondes coupent court au « je vous avais donné 10 000 » et rendent l’erreur visible avant qu’elle ne soit enterrée sous le billet suivant.
2. La vente qu’on enregistrera « après »
Le symptôme : un écart positif. Il y a plus d’argent dans le tiroir que de ventes enregistrées. C’est la signature du « je saisirai après » : le client est pressé, la connexion rame, on encaisse et on se promet de rattraper à la fermeture. Personne ne rattrape jamais à la fermeture. Le geste : une règle unique, tenue sans exception — pas de vente enregistrée, pas de marchandise qui sort du comptoir. Si la vente doit vraiment passer avant la saisie, elle s’écrit sur-le-champ sur un carnet posé à côté du tiroir, montant et mode de paiement, puis se saisit dans la foulée.
3. Le mobile money compté avec les espèces
Le symptôme : un écart négatif régulier, dont le montant ressemble étrangement au total de vos ventes payées par téléphone ce jour-là. L’argent est bien arrivé, mais sur le compte marchand, pas dans le tiroir — et la vente a été saisie en espèces. Le geste : le mode de paiement se choisit au moment de la vente, jamais après, et le tiroir ne se compare qu’au total espèces. Le solde du compte marchand se pointe à part, sur son propre historique. Toute l’organisation de l’encaissement en mobile money au comptoir se joue sur ce point.
4. Le prélèvement dans le tiroir
Le symptôme : un écart négatif d’un montant rond — 5 000, 10 000, 20 000 FCFA — souvent unique dans la journée, et qui tombe le jour où vous êtes passé à la boutique. Le taxi du livreur, le carburant, la bouteille de gaz, l’avance à l’apprenti. Ce n’est pas du vol, c’est de la trésorerie non tracée, et c’est la première cause des gros écarts. Le geste : le bon de caisse. Un carnet à souches ou de simples bouts de papier — montant, motif, date, initiales — et le papier reste dans le tiroir, où il vaut son montant en billets au moment du comptage. Aucune exception, et surtout pas pour le patron : c’est lui qui prélève le plus souvent.
5. La remise accordée de tête
Le symptôme : un écart négatif de 500, 1 000 ou 2 000 FCFA, irrégulier, qui tombe sur les gros paniers et sur les habitués. Le vendeur a arrondi — « je te fais 500 de moins » — sans que la vente en garde la moindre trace. Votre tiroir porte alors une remise que personne n’a décidée. Le geste : la remise se saisit sur la vente, jamais dans la tête. Saisie, elle n’est plus un écart mais une décision commerciale qu’on peut relire et additionner. Le montant maximum qu’un vendeur peut accorder, lui, est une règle de maison à écrire et à afficher : aucun outil ne la posera à votre place.
6. Le vol, et seulement en dernier
Le symptôme : un écart négatif régulier, d’un ordre de grandeur stable, toujours sur les mêmes créneaux — et qui s’efface les jours où telle personne n’est pas là. Un écart qui varie au hasard et penche dans les deux sens n’est presque jamais un vol : c’est une erreur. Le geste : cette cause se traite par la structure, pas par la surveillance. Chaque vente enregistrée au nom de qui l’a faite, un comptage à deux, une rotation au comptoir. C’est une protection, y compris pour vos vendeurs : là où rien n’est tracé, le premier suspect au moindre manque est toujours celui qui tenait la caisse. Répartir les droits entre plusieurs caissiers commence exactement là.
L’écart en plus est aussi grave que l’écart en moins
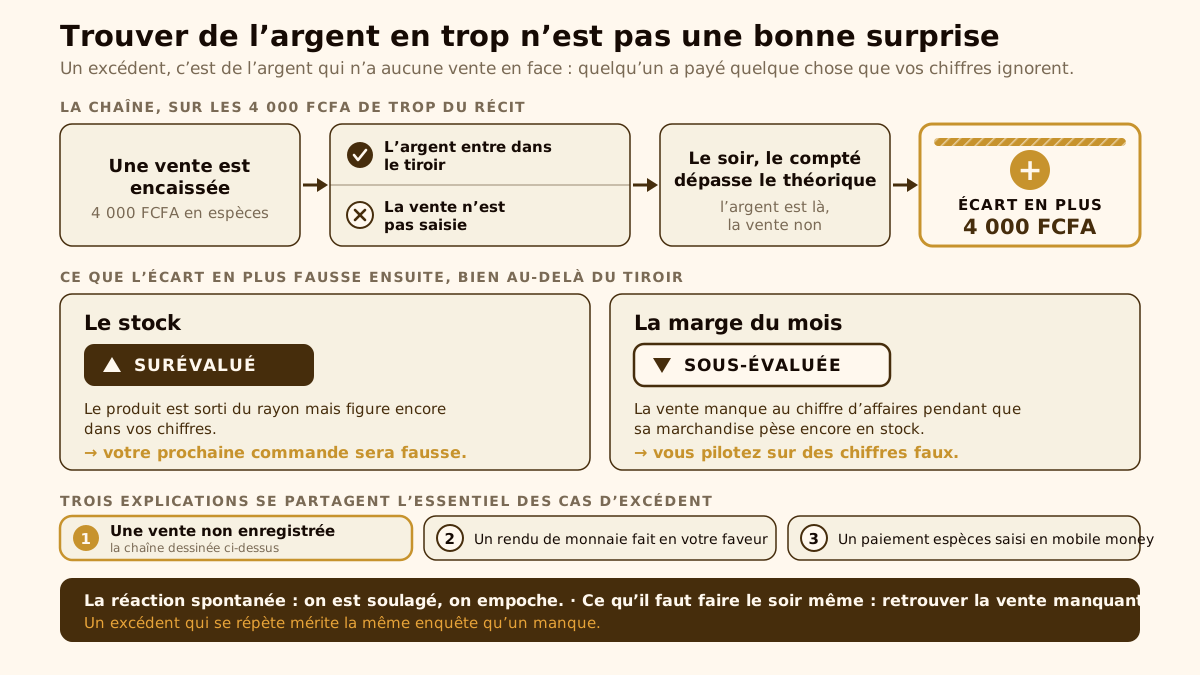
Trouver 4 000 FCFA de trop dans le tiroir soulage. Ça ne devrait pas. Un excédent, c’est de l’argent qui n’a aucune vente en face : quelqu’un a payé quelque chose que vos chiffres ignorent. Trois explications se partagent l’essentiel des cas — une vente non enregistrée, un rendu de monnaie fait en votre faveur, ou un paiement encaissé en espèces mais saisi en mobile money.
Les conséquences dépassent largement le tiroir. Le produit est sorti du rayon mais figure encore dans votre stock, donc votre prochaine commande sera fausse. Votre marge du mois, elle, est sous-évaluée : la vente manque au chiffre d’affaires pendant que sa marchandise pèse encore en stock. Et le client reparti avec 500 FCFA de monnaie en moins ne viendra pas réclamer : il reviendra simplement moins souvent. Un excédent qui se répète mérite la même enquête qu’un manque.
| Au quotidien | Écart en moins | Écart en plus |
|---|---|---|
| La réaction spontanée | On soupçonne quelqu’un | On est soulagé, on empoche |
| La cause la plus fréquente | Prélèvement sans bon de caisse | Vente non enregistrée |
| Ce que ça abîme d’abord | ✗ | ✗ |
| Le risque si on l’ignore | ✗ | ✗ |
| Ce qu’il faut faire le soir même | ✓ | ✓ |
Le comptage qui rend l’écart visible
Un écart ne se corrige pas, il se constate — et il ne se constate qu’avec un chiffre théorique en face du tiroir. C’est là que la plupart des commerces butent : ils comptent l’argent, mais ils n’ont rien à lui opposer. Le geste qui produit ces deux chiffres — fond de caisse du matin, comptage du soir, feuille signée — appartient à la procédure d’ouverture et de fermeture, et il se tient très bien sur un cahier. Ici, seul nous intéresse ce qu’il faut avoir noté pour qu’un écart devienne lisible.
Dans un logiciel de gestion comme Wurus, ce chiffre se lit au lieu de s’additionner : le rapport « Caisse & Banque » donne le total encaissé sur une période, espèces et banque séparées, ventilé par mode de paiement. C’est ce total espèces-là qu’on oppose au comptage du tiroir. Chaque vente porte par ailleurs le nom de qui l’a faite, sur le ticket comme dans les rapports : c’est la vente qui porte ce nom, pas l’encaissement, mais cela suffit à savoir qui tenait le comptoir sur le créneau où l’écart est né.
-
Le fond de caisse du matin, noté et signé avant la première vente.
-
Chaque vente enregistrée avec son mode de paiement, au moment où elle se fait.
-
Chaque sortie d’argent accompagnée de son bon, laissé dans le tiroir.
-
Le nom de qui tenait la caisse, et sur quel créneau de la journée.
-
Le total théorique des encaissements en espèces sur la période comptée.
-
Le montant compté, écrit avant de regarder le théorique — sinon on compte ce qu’on espère trouver.
Quand l’écart apparaît : la conduite à tenir
Un écart constaté est une information, pas un verdict. Votre façon de réagir le premier soir décide si les suivants vous seront signalés ou dissimulés — et c’est de très loin ce qui compte le plus.
- Fixez un seuil écrit et connu de tous : par exemple 1 000 FCFA sur une journée à 200 000 FCFA de recette, soit 0,5 %. En dessous, on note et on passe. Au-dessus, on cherche.
- Tenez un cahier d’écarts : date, montant, sens, nom de qui tenait la caisse, hypothèse. Trois semaines de lignes font apparaître le motif tout seul, sans que vous ayez à accuser personne.
- Comptez une fois en milieu de journée, sans prévenir. Cinq minutes, et l’écart du matin ne se confond plus avec celui de l’après-midi.
- Posez la question dans le bon sens : « qu’est-ce qui s’est passé aujourd’hui ? », et jamais « où est l’argent ? ». La première ramène des causes, la seconde ramène du silence.
- Recomptez à deux dès que l’écart dépasse le seuil. Une erreur d’addition de 10 000 FCFA est bien plus fréquente qu’un vol de 10 000 FCFA.
Un dernier point, contre-intuitif : faire rembourser l’écart par le caissier est presque toujours une mauvaise idée. L’écart devient une amende, et une amende ne se déclare pas — elle se compense en douce, sur la caisse du lendemain ou sur la vente suivante qu’on n’enregistre pas. Vous n’avez pas supprimé l’écart, vous avez supprimé l’information. Si tout cela vous amène à revoir votre comptoir, comparer une caisse enregistreuse et un logiciel de caisse est le bon point de départ.