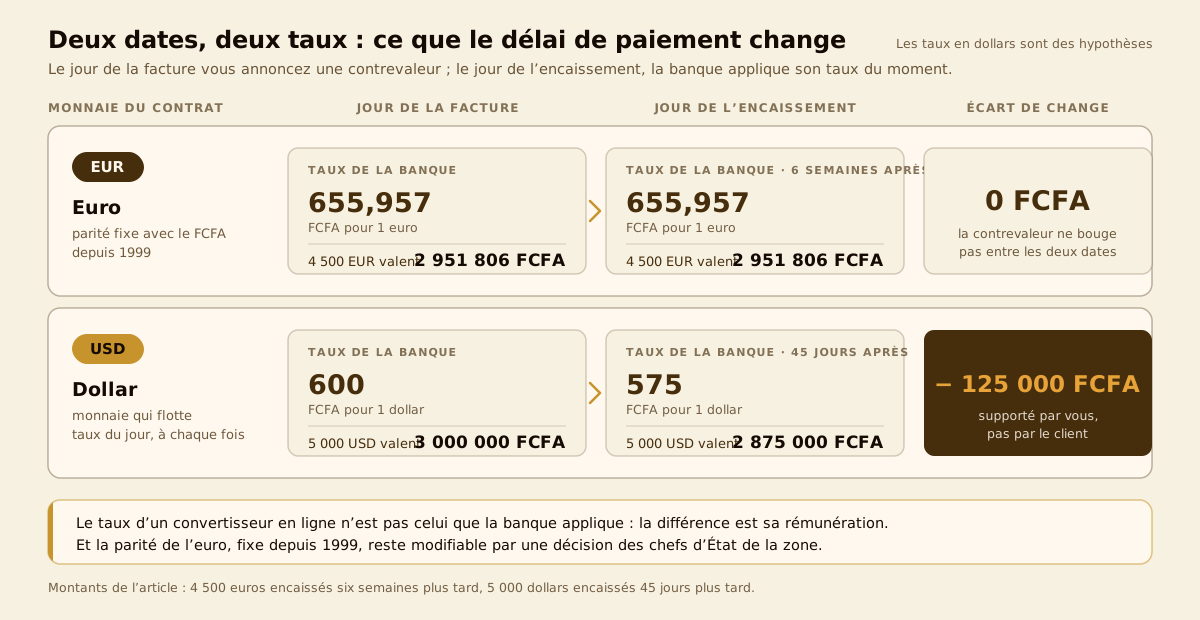
Un développeur de la Médina, à Dakar, décroche une mission pour une agence de Lyon. Prix convenu : 4 500 euros. Il envoie sa facture et fait le compte : à 655,957 francs l’euro, cela fait 2 951 806 FCFA. Six semaines plus tard, le relevé tombe : 2 923 408 FCFA. Vingt-huit mille francs se sont évaporés entre Lyon et Dakar, et personne ne les lui a volés.
Facturer en devise étrangère se prépare avant la mission, pas au moment d’éditer le document. Vous saurez ici choisir la monnaie du contrat, retenir un taux défendable et calculer ce qui arrivera sur votre compte.
Choisissez la monnaie avant la mission
La monnaie du contrat se décide au devis : c’est le seul moment où vous pouvez encore dire non, ou dire oui à condition. Trois questions avant de vous engager : dans quelle monnaie le client paie, qui supporte les frais de transfert, sous quel délai il règle. Et un réflexe : chiffrez votre mission en FCFA d’abord, marge comprise, puis traduisez ce prix plancher dans la monnaie du client. Faire l’inverse, c’est découvrir sa marge le jour où l’argent arrive : aucun logiciel, Wurus compris, ne prend cette décision à votre place. Le devis ouvre le circuit devis, commande, facture ; une facture proforma peut le relayer chez le client.
Quel taux, et à quelle date ?
Il n’existe pas « un » taux : celui des convertisseurs en ligne n’est pas celui que votre banque applique le jour où elle crédite votre compte, toujours un peu moins favorable — la différence est sa rémunération. Et il y a deux dates. Le jour de la facture, vous annoncez une contrevaleur ; le jour de l’encaissement, trente ou soixante jours plus tard, la banque applique son taux du moment. Sur une monnaie qui flotte, les deux montants diffèrent : cet écart de change tombe sur vous, pas sur le client.
L’exemple complet : 5 000 dollars facturés, combien sur le compte ?
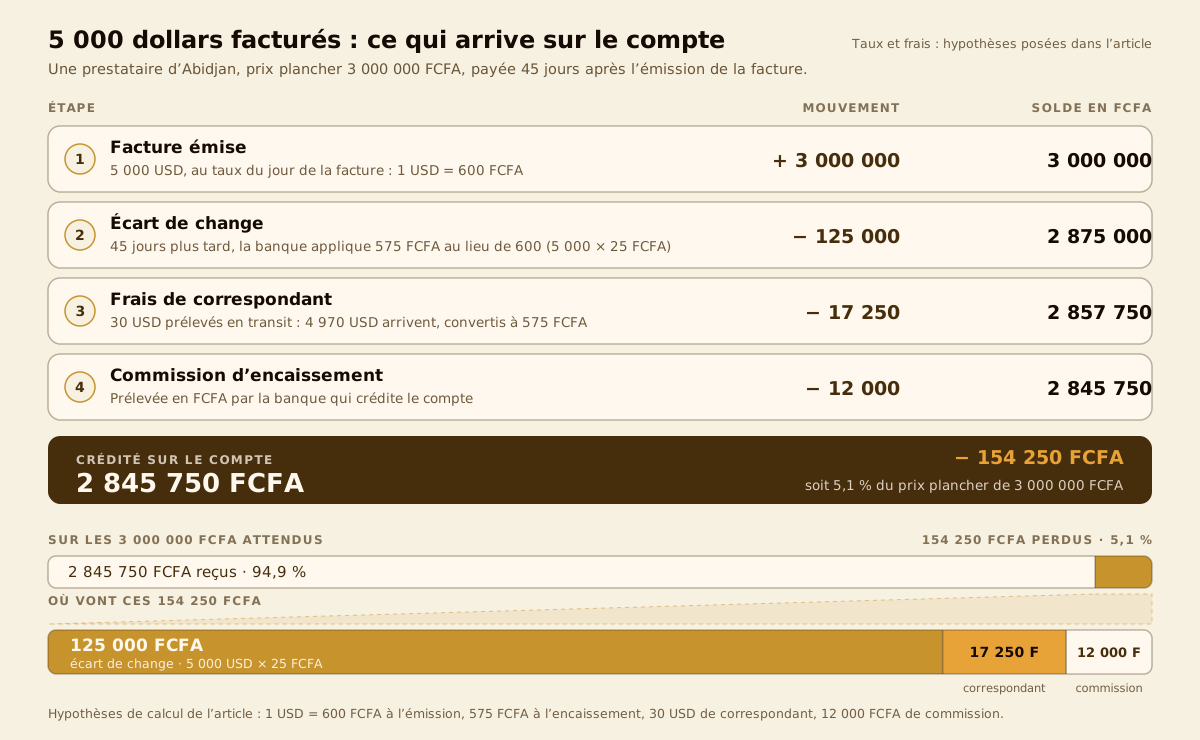
Une prestataire d’Abidjan facture une plateforme américaine en dollars, sans avoir eu le choix. Son prix plancher : 3 000 000 FCFA. Le jour de la facture, sa banque affiche 1 dollar = 600 FCFA. Elle divise : 3 000 000 ÷ 600 = 5 000 dollars. Les taux et les frais qui suivent sont des hypothèses.
- Facture émise : 5 000 USD, contrevaleur annoncée 3 000 000 FCFA.
- Paiement 45 jours plus tard : la banque applique 1 USD = 575 FCFA.
- Le correspondant prélève 30 USD : 4 970 USD arrivent, et non 5 000.
- Conversion à l’arrivée : 4 970 × 575 = 2 857 750 FCFA.
- Commission d’encaissement : 12 000 FCFA. Crédit final : 2 845 750 FCFA.
Elle attendait 3 000 000 FCFA, elle en reçoit 2 845 750. Il manque 154 250 FCFA, soit 5,1 %, en trois postes distincts : 125 000 FCFA d’écart de change (5 000 dollars × 25 francs), 17 250 FCFA prélevés par le correspondant (30 dollars convertis à 575), 12 000 FCFA de commission. En euros, le même exercice est plus doux : 4 500 euros facturés, 2 951 806 FCFA de contrevaleur, 25 euros au correspondant, 12 000 FCFA de commission, et 2 923 408 FCFA crédités — le relevé de notre développeur. Soit 28 398 FCFA de perte, 0,96 %, et pas un franc d’écart de change.
Les frais qui rabotent le montant reçu
L’argent traverse deux banques, souvent trois. Chacune se paie.
- La banque du client facture l’ordre de virement : ces frais restent chez lui ou sont déduits de l’envoi.
- Les banques correspondantes prélèvent au passage, en devise : le prélèvement le plus discret, visible en comparant envoi et arrivée.
- Votre banque prend sa commission d’encaissement et applique son propre taux d’achat.
- Une plateforme de paiement prend son pourcentage, convertit, puis vire : trois marges au lieu d’une.
Deux choses se négocient. Demandez que votre client garde les frais de sa banque à sa charge, et écrivez-le dans le devis. Et regroupez : une facture de 3 000 000 FCFA supporte une fois la commission, trois factures de 1 000 000 FCFA la supportent trois fois.
Ce que vous écrivez sur la facture
Une facture en devise reste une facture : elle porte les mêmes mentions obligatoires qu’une facture ordinaire. Elle gagne seulement quelques lignes.
- Le montant en devise, en chiffres et en lettres, la devise en clair : « quatre mille cinq cents euros (EUR) ».
- Le taux retenu, sa date, et la contrevaleur en FCFA annoncée comme indicative si la monnaie flotte.
- Qui supporte les frais de transfert : la ligne qui vous fait gagner de l’argent.
- Vos coordonnées bancaires complètes, IBAN et BIC : un virement rejeté revient avec des frais et du retard.
- Le traitement fiscal de l’opération : le sujet de la TVA se fait confirmer, il ne s’improvise pas.
Dans Wurus, les documents sortent dans la devise de votre société : votre facture part en FCFA, pas en euros ni en dollars. Le bloc « informations additionnelles » de vos modèles de facture porte les mentions permanentes de l’entreprise, ses identifiants légaux par exemple. La monnaie du contrat, le taux retenu et sa date, eux, se fixent avec le client au moment du devis.
Facturer en devise étrangère : la règle des changes
Dernier point : dans l’UEMOA, l’argent qui vient de l’étranger n’est pas une affaire privée. Le règlement n° 06/2024/CM/UEMOA du 20 décembre 2024 « abroge et remplace » celui de 2010 : toute référence au texte de 2010 est périmée. Son article 11, « Rapatriement des recettes d’exportation de biens et de services », dispose que les opérateurs économiques résidents « sont tenus d’encaisser et de rapatrier dans le pays d’exportation, auprès d’un intermédiaire agréé, l’intégralité des sommes provenant des exportations de biens et services à l’étranger ». Un service vendu à un client étranger en fait partie ; un intermédiaire agréé, c’est une banque autorisée à traiter les opérations financières avec l’étranger — demandez à la vôtre si elle l’est.
Les modalités — ce qui doit être domicilié, à quelles conditions, avec quels justificatifs — relèvent d’une annexe du règlement et d’instructions BCEAO qui évoluent. Ne les devinez pas : allez voir votre chargé de compte, contrat et facture en main.
-
Chiffrer la mission en FCFA d’abord, marge comprise, et n’accepter la devise qu’au-dessus.
-
Écrire dans le devis la monnaie de facturation et qui supporte les frais de transfert.
-
Vérifier le sens de la conversion : on divise du FCFA vers la devise, on multiplie pour revenir.
-
Sur une monnaie qui flotte, raccourcir le délai de paiement et demander un acompte.
-
Appeler sa banque avant le premier encaissement, et relire son IBAN et son BIC.